
株は売る。だが支配権は
1 ミリも渡さない
2004 年 4 月、Google は S-1 を SEC に提出した。年間売上(ネット)$961.9M(約 1,060 億円)、営業利益率 36%、純利益 $105.6M。売上は 3 年間で 約 11 倍の成長だ(2001 年は $86M)。
ところが、Google の S-1 には、普通の目論見書にはない一文がある。
「Google is not a conventional company. We do not intend to become one.」
(この会社は普通の会社ではない。普通の会社になるつもりもない)。創業者 2 人が株主へ向けて書いた手紙の冒頭だ。
収入の 95% は広告だった。検索窓に言葉を打ち込む。その横に広告が出る。それだけで年間 1,060 億円を稼いでいた。創業者 Larry Page と Sergey Brin は 2 人ともスタンフォード CS 博士課程の院生。創業から 6 年だ。
IPO の方法すら普通ではない。ウォール街の慣行を無視してオークション方式(auction process)を選んだ。そこにあるのは、「『普通の会社ではない』と宣言した、2 人のスタンフォード院生の会社」の姿だ。
10 の問いで、事実だけを並べていく。
S-1ジャーナル 無料ニュースレター
特典PDF「S-1を10の問いで読むチェックリスト」と、次のS-1の「答え合わせ」をメールでお届けします。
問 1
そもそも、何の会社?
一次ソース/S-1 から読み解く
Prospectus Summary(p.1〜) と Business(p.28〜) から読み解く
「世界中の情報を整理し、誰でもアクセスできるようにする会社」だ。
Google が掲げるミッションは、一言で言い切られている。
具体的に何をしているか。検索エンジンだ。ユーザーがキーワードを入力すると、40 億以上のウェブページ(画像・ニュース含む)のインデックスから、最も関連性の高い結果を返す。
Google の検索が他と違ったのは PageRank というアルゴリズムだ。ウェブページ同士のリンク構造を「投票」と見なし、多くのページからリンクされているページを「重要」と判定する。学術論文の引用数ランキングと同じ原理だ。
この時点で、Google は検索だけの会社ではなくなり始めていた。Gmail(2004 年ローンチ)、Google News、Froogle(商品検索)、Google Print(書籍検索)。しかし収益の 95% は広告だ。
プロダクトの多様さと、収益の一極集中。この対比が Google という会社の特徴だ。
問 2
何で勝負している?
一次ソース/S-1 から読み解く
Business(p.28〜) と Founders’ Letter から読み解く
Google の戦い方には、3 つの層がある。
PageRank(検索品質そのものが武器)
技術力について、Google は 40 億超のウェブページを索引し、PageRank で関連性の高い結果を返す検索エンジンだと説明する。
PageRank は 検索結果の品質そのもの。ユーザーが Google を使う理由であり、広告主が Google に金を払う理由だ。ウェブが広がるほどリンク構造のデータが増え、ランキングの精度が上がる。使われるほど強くなるネットワーク効果だ。
AdWords(クリック課金で広告を売る仕組み)
従来の広告は「枠を買う」ビジネスだった。Google は違う。広告主がキーワードに入札し、ユーザーがクリックした時だけ課金される
(CPC: Cost Per Click)。
これが革命だった。広告主は 効果が見える分だけ払う。Google は 検索量が増えるほど広告在庫が増える。双方にとって合理的な構造だ。
この時点で 多数の広告主が AdWords を利用していた。
AdSense(第三者サイトを「Google の広告枠」にする)
2003 年に本格始動した AdSense(Google Network)は、他社のウェブサイトに Google の広告を配信し、収益をシェアする仕組みだ。大手ポータルから個人ブログまで、Google の広告ネットワークに組み込まれた。
2003 年のネット収益 $961.9M のうち、Google Network 経由は $144.4M(15%)。自社サイトの検索広告($772.2M・80%)が主柱だ。
検索量が広告在庫を増やし、パートナーがリーチを広げる。全部が全部を強化する。
問 3
市場は、どれだけ大きい?
一次ソース/S-1 から読み解く
Business(Industry Background、p.30〜) から読み解く
S-1 は市場規模を数字で示さない。語るのは「広告が測定可能になった」という構造変化だ。
従来のテレビ・新聞・雑誌の広告は、効果が見えにくい。Google の検索広告は、ユーザーがクリックした分だけ課金される。広告主は「効果が見えた分だけ」払える。これが、広告費を測定可能なオンラインへ動かす力だ。
S-1 はこの流れを「まだ始まったばかり」と位置づける。Google 自身、すでに 40 億を超えるウェブページを索引し、97 言語で世界中の検索を処理している。それでも、広告のオンライン移行の余地は大きい、というメッセージだ。
S-1 が示すのは市場の数字ではなく、「広告がオンラインへ動く」という流れそのものだ。
問 4
誰が使っている?
一次ソース/S-1 から読み解く
Business(Customers、p.36〜) から読み解く
Google の「顧客」は 3 種類だ。
注目すべきは 顧客集中度の低さだ。単一の広告主が売上の 3% を超えることはなかった。多数に分散した広告主基盤。これは収益の安定性を意味する。
Google Network には、大手ポータルから個人サイトまで幅広いウェブサイトが参加している。
検索する人は 数億人、広告を出す人は 多数。一握りの大口に売上を握られた広告会社が多いなかで、Google の稼ぎは 無数の小さな広告主へ薄く広がっている。
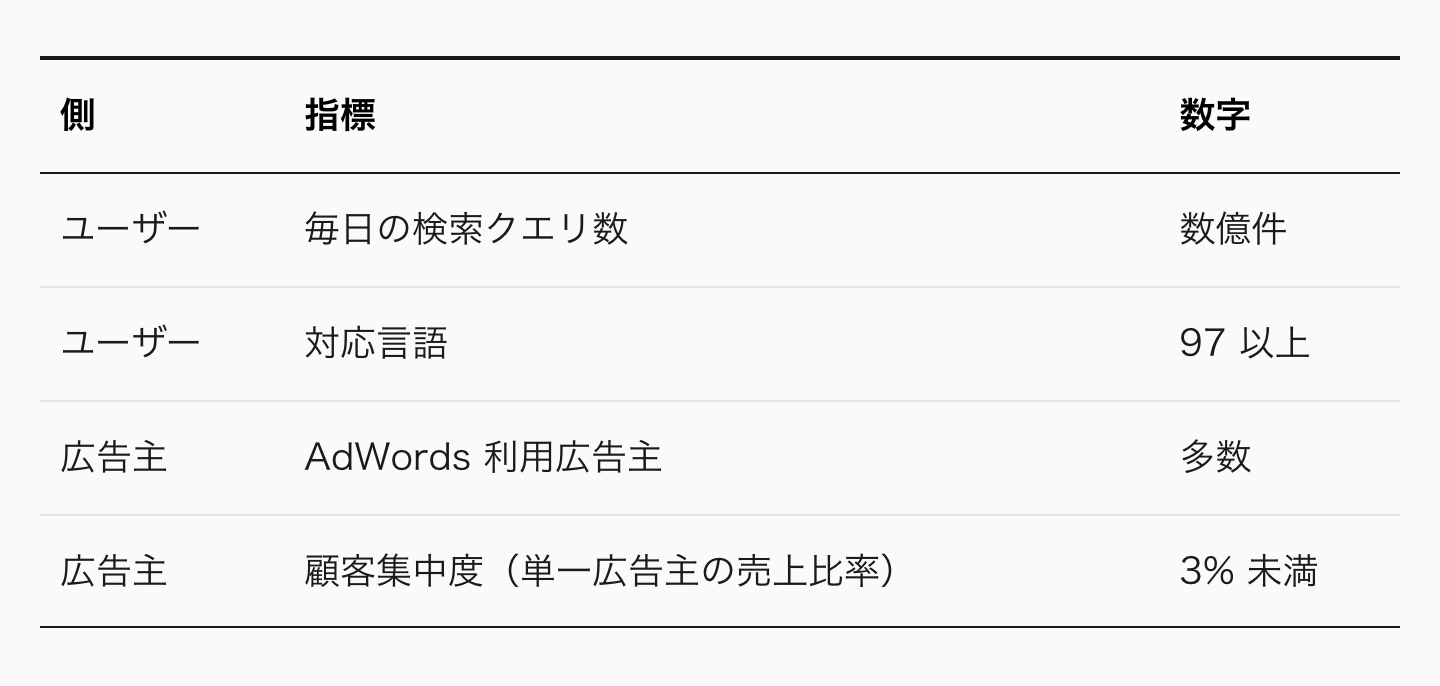
1 社に依存しない分散こそが Google の強さだ。
問 5
どうやって稼いでいる?
一次ソース/S-1 から読み解く
Business(Revenue、p.33〜) と MD&A(p.48〜) から読み解く
Google の稼ぎ方は驚くほどシンプルだ。
つまり 95% が広告収入。
しかもその広告は、ほぼすべてが CPC(クリック課金)モデルだ。
ユーザーが広告をクリックした瞬間にだけ、広告主に課金される。
Google Network(AdSense)では、広告収入をパートナーサイトへの分配分(後に TAC(Traffic Acquisition Costs)と呼ばれる費用)を差し引いたネットで計上する。
S-1 は、これを仮にグロスで計上していたら 2003 年の売上と費用がともに約 $504M 増えていたと注記する。
つまり正式な売上(ネット収益 $961.9M)は、あらかじめこの分配分を差し引いた後の数字だ。
稼ぎ方の本質は、検索量 × クリック率 × クリック単価。
この 3 つの掛け算がすべてだった。1 クリックはわずか数十円。
だが、それが 1 日に数億回繰り返される。
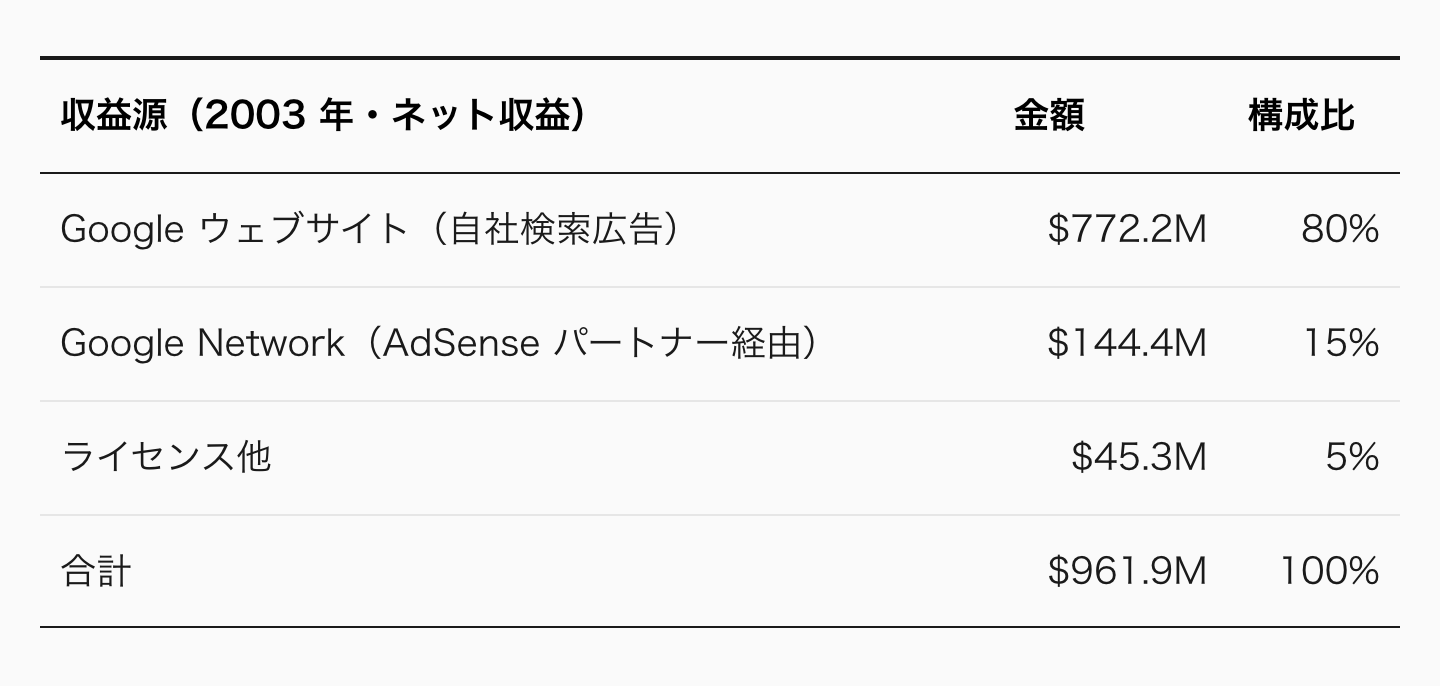
1 クリック数十円 × 1 日数億回 ── 積み上げて年間 1,060 億円(ネット)。
問 6
数字は健全か?
一次ソース/S-1 から読み解く
Selected Consolidated Financial Data(p.25〜) と MD&A(p.48〜) から読み解く
財務の事実を、整理してみる。
3 年で売上 約 11 倍。しかも赤字ではない。
注目すべきは、2003 年の営業利益率 36%(ネット基準)。前年(54%)より下がった主因は株式報酬費用(社員に株で払う報酬を費用計上したもの)だ。
この費用が $21.6M から $229.4M へ膨らみ、対ネット収益比は 6.2% から 23.8% へ跳ね上がった。
ただし、上場前に営業利益率 36% を出している未上場企業は極めて珍しい。普通の IPO は赤字で資金を集めるための儀式だ。Google は違った。
2003 年末時点で現金・短期投資 約 $334.7M(約 370 億円)。
Google は、上場前からすでに利益を出す会社だった。IPO の目的は「生き延びるため」ではなく、「さらに大きく張るため」だった。その他の会社とは、IPO の意味が根本的に違う。
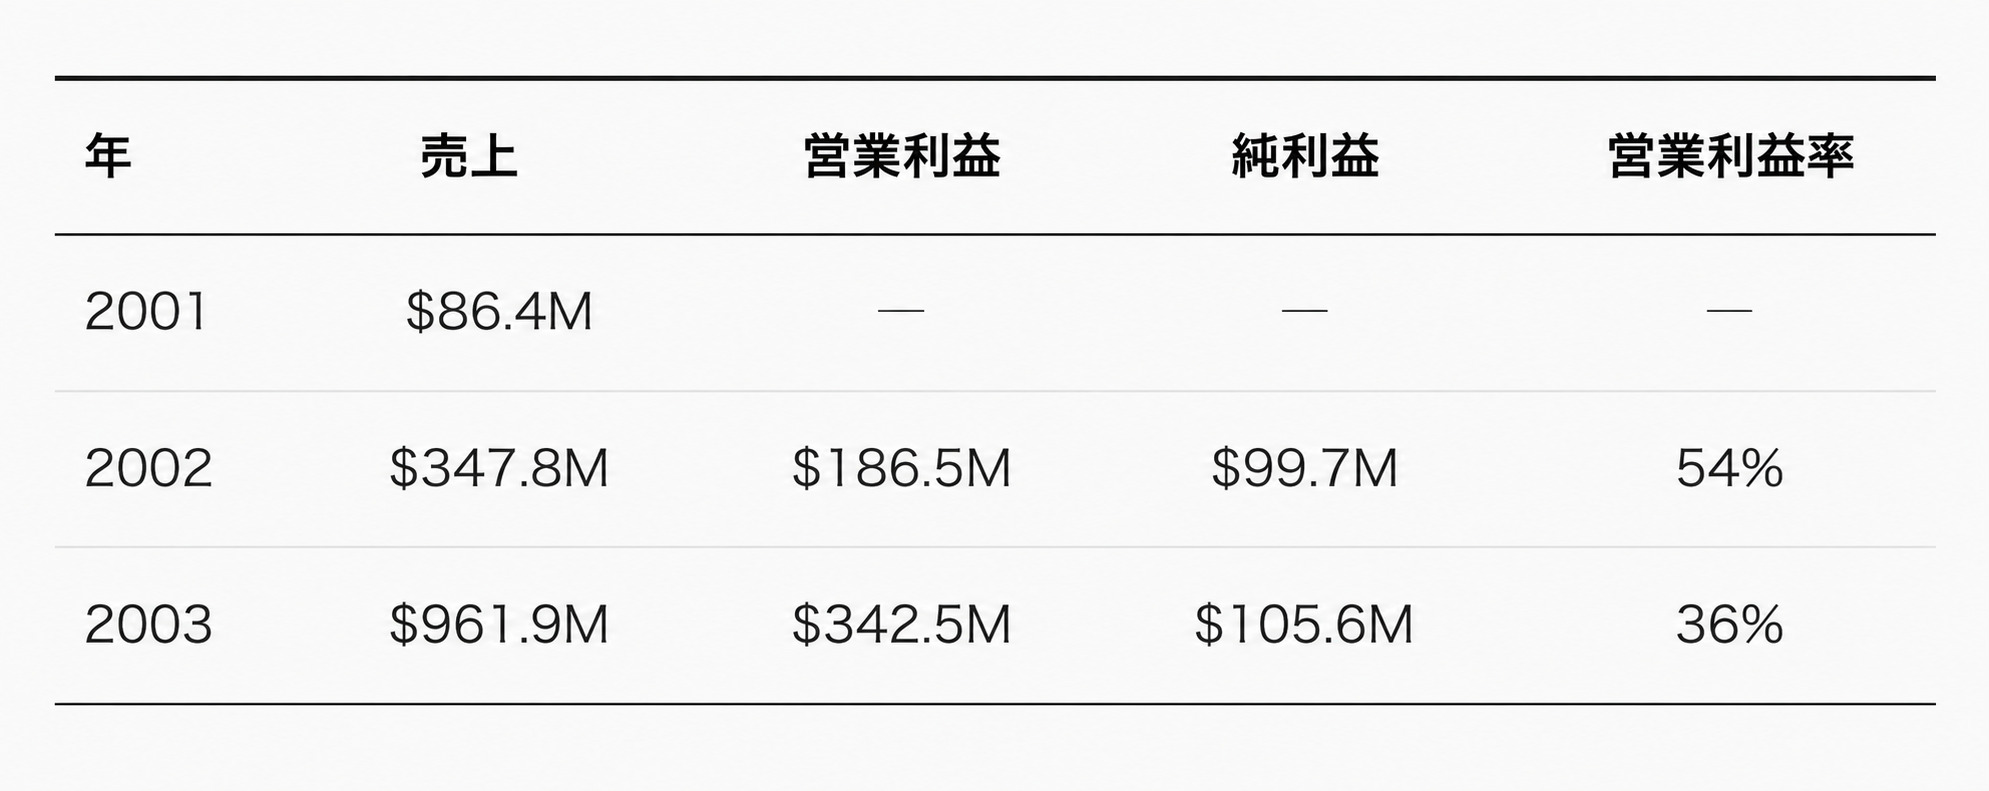
IPO の目的は「生き延びるため」ではなく、「さらに大きく張るため」だった。
問 7
誰が動かしている?
一次ソース/S-1 から読み解く
Management(p.67〜) と Founders’ Letter から読み解く
Google を作ったのは、2 人のスタンフォード大学院生だ。
2 人ともスタンフォード大学 CS 博士課程の出身。1998 年 9 月に Google を法人化した。
シリコンバレーの 2 大 VC の看板パートナー、John Doerr(Kleiner Perkins)と Michael Moritz(Sequoia Capital)が取締役会に並ぶ。
2 人の院生が、6 年で売上 1,060 億円の会社を作った。その物語が、S-1 の中に書かれている。
Larry Page(共同創業者、President of Products)
スタンフォード大学 CS 博士課程に在籍(休学中)、同 CS 修士。ミシガン大学で計算機工学の学士。PageRank はスタンフォード在学中に開発された。
Sergey Brin(共同創業者、President of Technology)
スタンフォード大学 CS 博士課程に在籍(休学中)、同 CS 修士。メリーランド大学で数学・計算機科学の学士(高栄誉)。PageRank を共同開発した。
Eric Schmidt(Chairman of the Executive Committee & CEO)
2001 年に Kleiner Perkins と Sequoia の要請で CEO に就任。前職は Novell CEO、
Sun Microsystems CTO。役割は Page と Brin の「大人の監督役」。
三頭体制
「創業者 2 人 + プロ経営者 1 人」の 三頭体制が、2004 年の Google を動かしていた。
2 人の院生が、6 年で 1,060 億円の会社を作った。
問 8
誰が握っている?
一次ソース/S-1 から読み解く
Description of Capital Stock(p.106〜) と Founders’ Letter から読み解く
ここが Google S-1 の 最も有名なからくりだ。
Facebook をはじめ、多くのテック企業が後にコピーした構造の原型がここにある。Class B の 1 株は、Class A の 10 倍の議決権を持つ。
Google は株を売った。金は受け取った。だが支配権は 1 ミリも渡さなかった。これが2004 年に確立された「創業者支配型 IPO」の原型だ。
創業者 2 人 + Schmidt がデュアルクラスで重大な影響力を持つ
Class B(1 株 10 票)の約 4 割を、創業者 Larry・Sergey と CEO Eric Schmidt の 3 人が保有し、役員・取締役全体では約 65% に達する(2004 年 3 月末時点)。
初版 S-1 では IPO 発行株数が未定のため議決権比率は空欄(___%)だが、本文は「この 3 人が会社の意思決定に重大な影響力(significant influence)を持つ」と明記する。
経済的持分は限られていても、議決権の中核を握るのはClass B を持つ内部者だ。Larry・Sergey・Eric の3 人だけで過半ではないが、創業者・経営陣・取締役ら内部者全体で見れば、一般株主がいくら集まっても外から覆せない。
Founders’ Letter で意図を宣言
S-1 の冒頭に置かれた創業者の手紙は、この構造を隠さない。むしろ堂々と宣言している。
さらに、こう続ける。
「バークシャー・ハサウェイのオーナーズマニュアルを参考にした。
ウォーレン・バフェットと同じ論理で、短期の株主圧力から会社を守る」と。
IPO 方法すら異例、オークション方式
Google は通常の IPO プロセス(投資銀行がロードショーで機関投資家に株を割り当てる)を使わなかった。オークション方式(auction process)を採用した。
投資家が自分の希望価格と株数を入札し、全員が同一の確定価格で購入する方式だ。
ウォール街への明確なメッセージだ。「お前たちに値付けはさせない。市場が決める」。

金は受け取った。だが支配権は 1 ミリも渡さなかった。
問 9
何を恐れている?
一次ソース/S-1 から読み解く
Risk Factors(p.5〜) から読み解く
Google が自分で書いている「いちばん心配なこと」を 5 つに整理する。
広告依存
「収益はほとんどすべて広告からで、広告主の支出減少や喪失は事業に深刻な打撃を与えうる」
(We generate our revenue almost entirely from advertising, and the reduction in spending by or loss of advertisers could seriously harm our business.)
収入の 95% が広告。広告市場が縮めば、Google も縮む。
Microsoft の脅威
Google は Microsoft を名指しで脅威に挙げる。
「Microsoft は新しいウェブ検索技術の開発計画を発表した」
(Microsoft has announced plans to develop a new web search technology…)
2004 年時点で、Microsoft は独自の検索エンジン開発を公表していた。資金力で圧倒的に勝る相手が、Google のコア市場に参入しようとしていた。
クリック詐欺
「我々は広告への不正クリックのリスクにさらされている」
(We are exposed to the risk of fraudulent clicks on our ads.)
競合他社やボットが広告を無意味にクリックし、広告主の予算を浪費させる行為だ。
これが蔓延すれば、広告主は Google から離れる。
主要人物への依存
「Eric、Larry、Sergey や経営幹部チームを失えば、
事業戦略を実行できなくなるおそれがある」
(If we were to lose the services of Eric, Larry, Sergey or our senior management team, we may not be able to execute our business strategy.)
3 人のうち 1 人でも離脱すれば、会社の方向性が揺らぐ。
規制・プライバシー
「発表したばかりの Gmail がメール内容に広告を合わせることに、人々はプライバシー上の懸念を示している」
(people have raised privacy concerns relating to the ability of our recently announced Gmail email service to match relevant ads to the content of email messages)
さらに S-1 は、欧州などのデータ保護法の解釈・適用が「なお不確実で流動的」だとも開示する。自社のデータの扱い方と食い違う形で適用されれば、罰金に加えて扱い方の変更を命じられうる。
プライバシーへの懸念と各国の規制は、広告モデルの根幹に触れるリスクだ。
広告 1 本足、Microsoft 参入、クリック詐欺、3 人依存、規制 ── 5 つの恐れ。
問 10
集めた金は、何になる?
一次ソース/S-1 から読み解く
Use of Proceeds(p.27〜) と Cover から読み解く
※ 本記事は S-1 に書かれた事実のみに基づく。実際の IPO 価格、上場日、上場後の株価動向、需給は S-1 には書かれておらず、本記事の対象外。
目論見書に書かれた IPO 計画はこうだ。
ここで読者が気づくべきことがある。Google は IPO の資金がなくても死なない会社だった。2003 年時点で既に黒字、キャッシュも $334.7M(約 370 億円)持っていた。
四半期ガイダンス拒否の宣言
Google は IPO 直前の会社としては異例の方針を、直接書く。
IPO 後も、ウォール街の短期圧力には屈しない、という宣言だ。
さらに大きく張るための IPO
使途は「一般事業目的」「設備投資」「潜在的な買収」。いずれも広い裁量を残す書き方だ。
Google は「すでに黒字の会社が、さらに大きく張るため」に上場した。使途の自由度と、四半期ガイダンス拒否の宣言が、その意思を物語る。

「すでに黒字の会社が、さらに大きく張るため」に上場した。
おわりに
10 の問いの先に
Google が売っているのは「世界の情報を整理する検索エンジン」だけではない。
S-1 提出時に年間売上 1,060 億円(ネット)、3 年で 約 11 倍、
営業利益率 36%、上場前黒字。広告主は多数で単一集中 3% 未満、
PageRank と AdWords と AdSense が互いを強化する自己ループ ──
すでに完成されたビジネスを持って IPO した会社だ。
だが、その S-1 の冒頭には創業者の手紙が置かれ、「Google is not a conventional company.」と宣言する。Class B 1 株 10 票のデュアルクラスで創業者 2 人 + Schmidt が支配権を握り、IPO の方法すらオークション方式で
ウォール街の慣行を拒否し、四半期ガイダンスも出さないと宣言する。
「金は受け取る。だが支配権は 1 ミリも渡さない」を、目論見書で堂々と書いた。
収益の 95% は広告に依存し、Microsoft の参入とクリック詐欺と主要 3 人依存を、Risk Factors で自社開示する。2 人のスタンフォード 院生が、
Berkshire Hathaway のオーナーズマニュアルを引用しながら、
創業者支配型 IPO の原型を作った瞬間だ。
LIGHT
光
・年間売上 1,060 億円(ネット)、3 年で 約 11 倍
($86M → $962M)・営業利益率 36%、純利益 $105.6M、
キャッシュ $334.7M・広告主は多数で単一集中 3% 未満、
Google Network・PageRank+AdWords+AdSense の自己強化ループ・「すでに黒字の会社が、さらに大きく
張るため」の IPO・オークション方式でウォール街拒否
SHADOW
影
・収益の 95% が広告依存、CPC モデルゆえ
クリック詐欺が直接打撃・Microsoft が独自検索エンジン開発、
資金力で圧倒的に上回る相手の参入・Class B 1 株 10 票で創業者 2 人
+ Schmidt が支配権を保持、
一般株主は経営判断に影響できない・Larry/Sergey/Eric の 3 人依存を
Risk Factors で自社開示・膨大なユーザーデータ保有で
プライバシー規制リスク
目論見書は「世界中の情報を整理し、誰でもアクセスできるようにする」と書く。市場は「広告のオンライン革命の最大の勝者」と期待する。両者の交点で、Google は 株を売る。2 人のスタンフォード CS 院生が、ウォール街の慣行を拒否しながら IPO する瞬間だ。
S-1ジャーナル 無料ニュースレター
上場・決算・社債などのイベントが起きたら、S-1 と突き合わせた「答え合わせ」と新しい解説記事を無料でお届けします。登録特典として、チェックリストPDF「S-1を10の問いで読む」を差し上げます。売り込みはありません。いつでも解除できます。
登録すると、S-1ジャーナルからの配信に同意したものとみなされます。
その判断は、ここまで読んだあなたの手の中にある。
新しい S-1 解説を公開したら、メールでお知らせします。
出典:すべての事実は Google Inc. の S-1(accession 0001193125-04-073639、2004-04-29 提出)から抽出。円換算は 1 ドル = 約 110 円(draft_date 2026-05-06 時点)の概算。