
速報・答え合わせ
利益は出ていた。本業からは現金が2億1,000万ドル出ていった。その差を作った行は、損益計算書に載っていない
2026年8月21日|NYSE上場・ティッカー JMKE(7月30日 取引開始) × 424B4
2026年7月30日、Jersey Mike’sはニューヨーク証券取引所に上場した。上場するというのは、買収された年の決算書を、他人が読める場所に置くということでもある。
その決算書には、噛み合わない数字が2つ並んでいる。
2025年1月16日から12月28日までの期間、この会社は5,900万ドルの純利益を計上している。総収入は6億9,600万ドル、営業利益は1億5,100万ドルだ。ところが同じ期間、営業活動によるキャッシュフローは2億1,000万ドルのマイナスである。利益の出ている会社の本業から、現金が出ていっている。
キャッシュフロー計算書の営業活動の欄を上から下へたどると、この符号を反転させている行はひとつだ。「引き受けた取引賞与負債の支払い」。金額は4億1,100万ドルのマイナスである。
純利益5,900万ドルに、減価償却費9,600万ドルをはじめとする非現金の項目や運転資本の増減を足し引きしていくと、この行の手前では1億9,800万ドルのプラスになっている。そこから4億1,100万ドルが引かれ、最後の調整を経て2億1,000万ドルのマイナスに着地する。
では、この4億1,100万ドルは費用としてどこに出てくるのか。
損益計算書には出てこない。目論見書がそう書いている。2025年に創業者が支払った4億1,100万ドルの取引賞与は、「当社の連結損益計算書には含まれていない」。
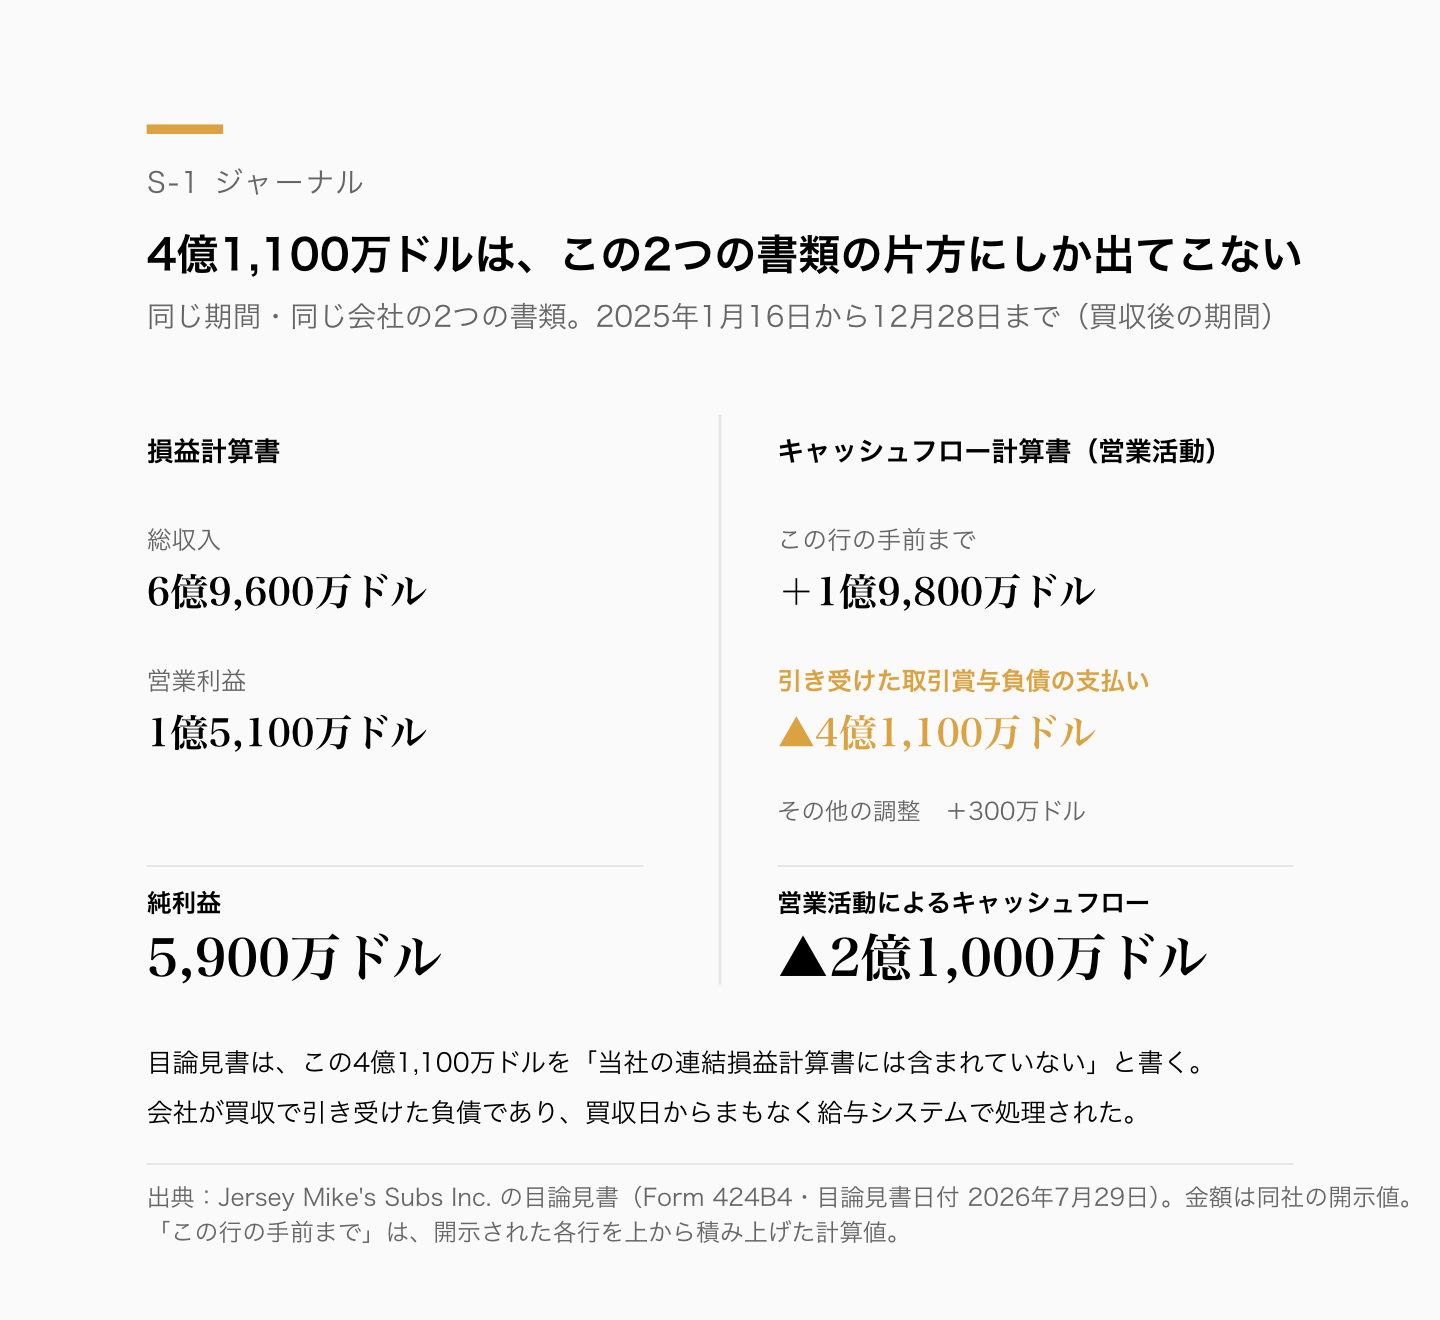
何が起きたのかは、財務諸表の注記に書いてある。2025年1月16日、Blackstone傘下の買い手がこの会社の過半を取得した。目論見書がSponsor Acquisitionと呼ぶ取引である。その買収に際して、従業員・役員・業務委託先に対する一度きりの裁量的な取引賞与4億1,100万ドルが支払われた。目論見書によれば、この賞与は買収で会社が引き受けた負債に含まれている。会社は買収日からまもなく、その支払いを自社の給与システムで処理した。売り手の裁量で、と目論見書は書く。その売り手はOriginal 56ers, Inc.、旧名をJersey Mike’s Inc.といい、目論見書はこれを創業者が支配する会社だと書いている。経営者による財務説明のほうでは、同じ4億1,100万ドルを「創業者が支払った取引賞与」と呼んでいる。
引き受けた負債の返済は、損益計算書ではなくキャッシュフロー計算書に現れる。目論見書は、この取引賞与が「連結キャッシュフロー計算書上、承継後の期間の営業活動によるキャッシュ・アウトフローとして反映されている」と書いている。取得原価の配分表を見れば、引き受けた負債の側に「取引賞与未払金その他の取引関連未払費用」として4億1,100万ドルが並んでいる。どこにも記録されなかったわけではない。損益計算書に現れなかった、ということである。
金額を、同じ期間の収入と並べてみる。総収入は6億9,600万ドルだった。4億1,100万ドルは、その約6割にあたる(計算値)。その期間の収入の6割にあたる現金が、費用として記録されないまま、給与として社外へ出ていったことになる。
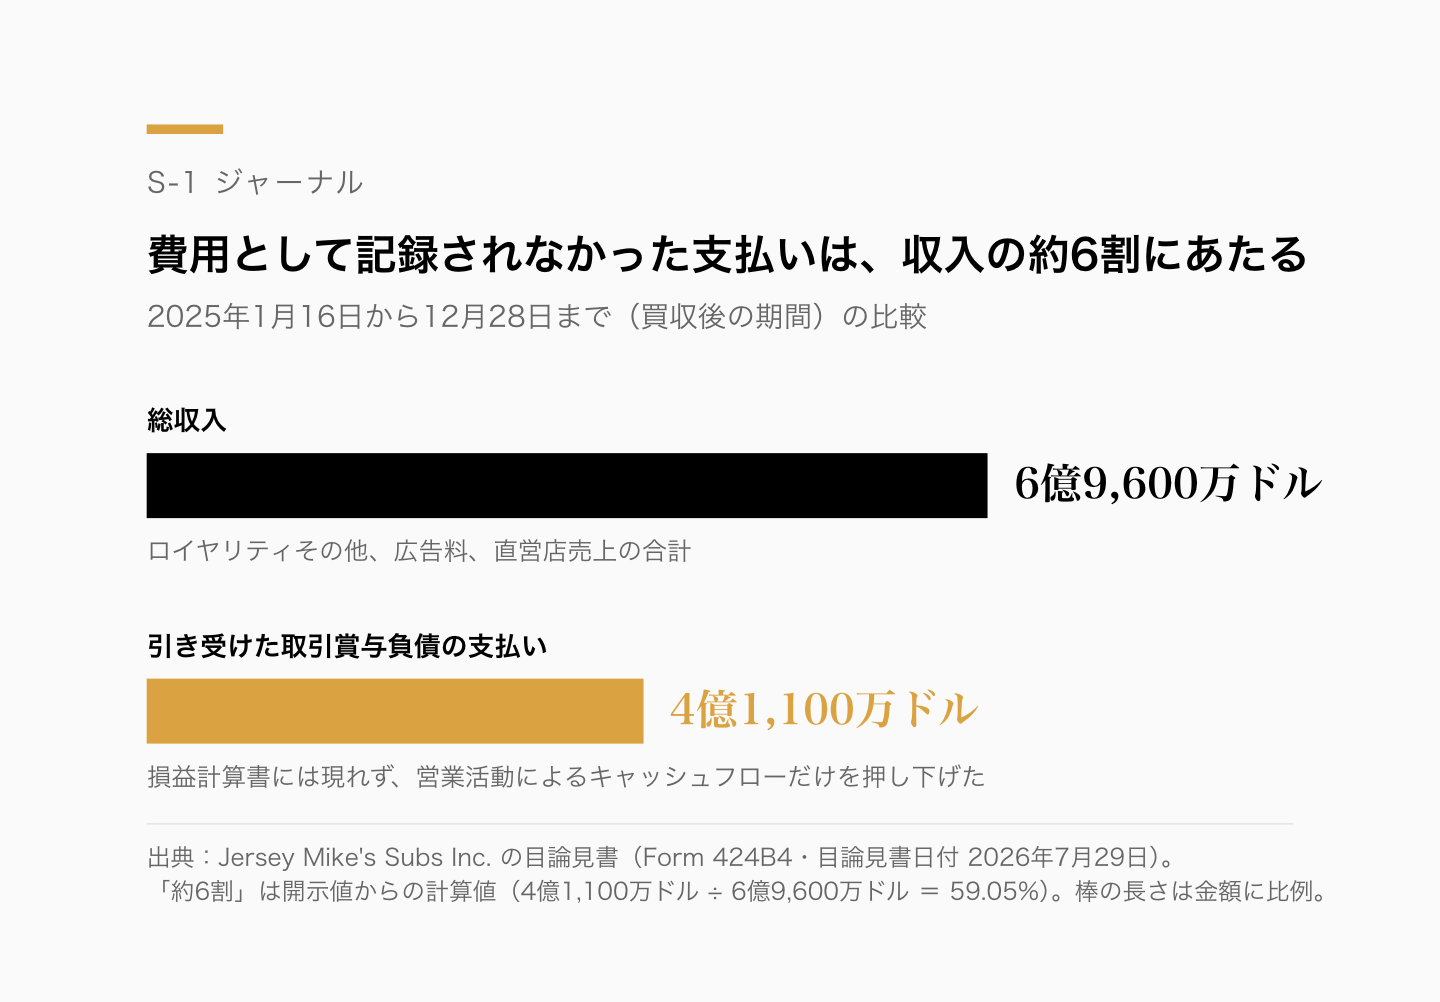
目論見書は、この種の支出に呼び名を与えている。「on-the-line」。鉤括弧つきの用例は、文書全体で2か所しかない。定義は書かれていない。もう1か所の「on-the-line」も同じ買収に紐づいている。買収日に会社が支払った1億2,000万ドルの成功報酬で、目論見書はこれを「承継前・承継後のいずれの期間にも費用として計上されていない」と書く。
会社はこの4億1,100万ドルを伏せていない。むしろ、繰り返さないものとして説明している。買収に際して、創業者主導の私企業として運営してきたことの名残である費用を特定した、と目論見書は書く。それらは将来の事業に不可欠でもそれを示すものでもなく、この上場より後の期間には再発しないと見込んでいる、とも書く。中身の中心は創業者の指示による大口の裁量賞与と寄付で、金額は2023年に1億1,200万ドル、2024年に1億9,200万ドル、会計年度2025年に1,100万ドルである。ただし、会計年度2025年の1,100万ドルが生じているのは買収前の1月1日から15日までで、買収後の期間の欄は、この調整表の上では計上なしとされている。4億1,100万ドルの取引賞与は、これとは別のものとして挙げられている。そして目論見書は、この取引賞与を含む一連の項目を除けば、営業活動による現金は前年より2,600万ドル増えていた、とも書いている。
決算書を1枚だけ見て会社を測る癖があると、この年は見え方が2通りに割れる。損益計算書は、利益の出ている会社を見せる。キャッシュフロー計算書は、その期間の収入の6割にあたる支払いが1行で出ていき、本業の現金が差し引き2億1,000万ドルのマイナスになった会社を見せる。どちらも、同じ期間の同じ会社を写している。違いを作っているのは業績ではなく、その支出をどちらの書類が受け持つかという決まりのほうである。
買収の年が終わったあとに残った会社は、何で稼いでいるのか
ここまでは、買収の年に会社の口座を通っていった現金の話です。では、そのあとに残った会社は、どういう構造で稼いでいるのでしょうか。ほぼすべてがフランチャイズという3,300店の店舗網から集めるロイヤリティ、商標やソフトウェアを含む知的財産とフランチャイズ契約そのものを担保に借りる証券化の仕組み、そして上場会社の上にBlackstoneが取締役選任の議決権の過半を置き続ける二段構造。S-1ジャーナルでは、Jersey Mike’sが自ら提出した登録届出書を「10の問い」に分けて読み解いています。続きはこちらでどうぞ。
S-1ジャーナル 無料ニュースレター
上場・決算・社債などのイベントが起きたら、S-1 と突き合わせた「答え合わせ」と新しい解説記事を無料でお届けします。登録特典として、チェックリストPDF「S-1を10の問いで読む」を差し上げます。売り込みはありません。いつでも解除できます。
登録すると、S-1ジャーナルからの配信に同意したものとみなされます。
本記事はJersey Mike’s Subs Inc.が2026年7月31日にSECへ提出した目論見書(Form 424B4、目論見書日付2026年7月29日)および同社のForm 8-A12B・NYSE上場証明(ともに2026年7月30日提出)、Form 8-K(2026年8月4日提出)に基づく解説です。本文の純利益・総収入・営業利益・営業活動によるキャッシュフローは、いずれも2025年1月16日から12月28日までの買収後の期間の数字であり、同社が別に開示している四半期や買収前の期間の数字とは範囲が異なります。店舗数は2026年3月29日時点の3,300店、年ごとの費用は本文に記した各年の数字です。「約6割」および「この行の手前では1億9,800万ドル」は、目論見書に記載された各行からの計算値です。営業活動によるキャッシュフローは現金そのものの増減額ではなく、同じ期間に現金・現金同等物および使途制限付き現金は5億7,200万ドルから2億4,600万ドルへ減少しています。本文で触れた「前年より2,600万ドル増えていた」は、目論見書が通期どうしを比べた数字です。会計処理についての記述は、いずれも目論見書自身の説明に基づくものであり、その当否についての判断を示すものではありません。上場後の株価は本稿の対象外であり、特定銘柄の売買を勧めるものではありません。