
速報・答え合わせ
AIは赤字の部門として上場した。2回目の決算で、その部門の営業損益が黒字に変わった
2026年10月22日|2026年第3四半期決算(上場後2回目の決算・2026年10月20日 8-K) × 目論見書(424B4・6月11日付)が赤字の部門として出していた AI
SpaceX(Nasdaq: SPCX)が10月20日(米国時間)、9月30日に終わった四半期の決算を発表した。6月の上場後、2回目の決算である。いちばん大きく動いたのは、上場の目論見書が赤字の事業として出していたAIの部門だ。
ひとことで言えば、この部門の売上は前の四半期の約3倍になり、営業損益は12億5,700万ドルの赤字から4億3,100万ドルの黒字に変わった。ただし、前の四半期と並べるときには中身の違いがあり、1〜9月の累計ではまだ赤字である。
3四半期で、赤字から黒字へ
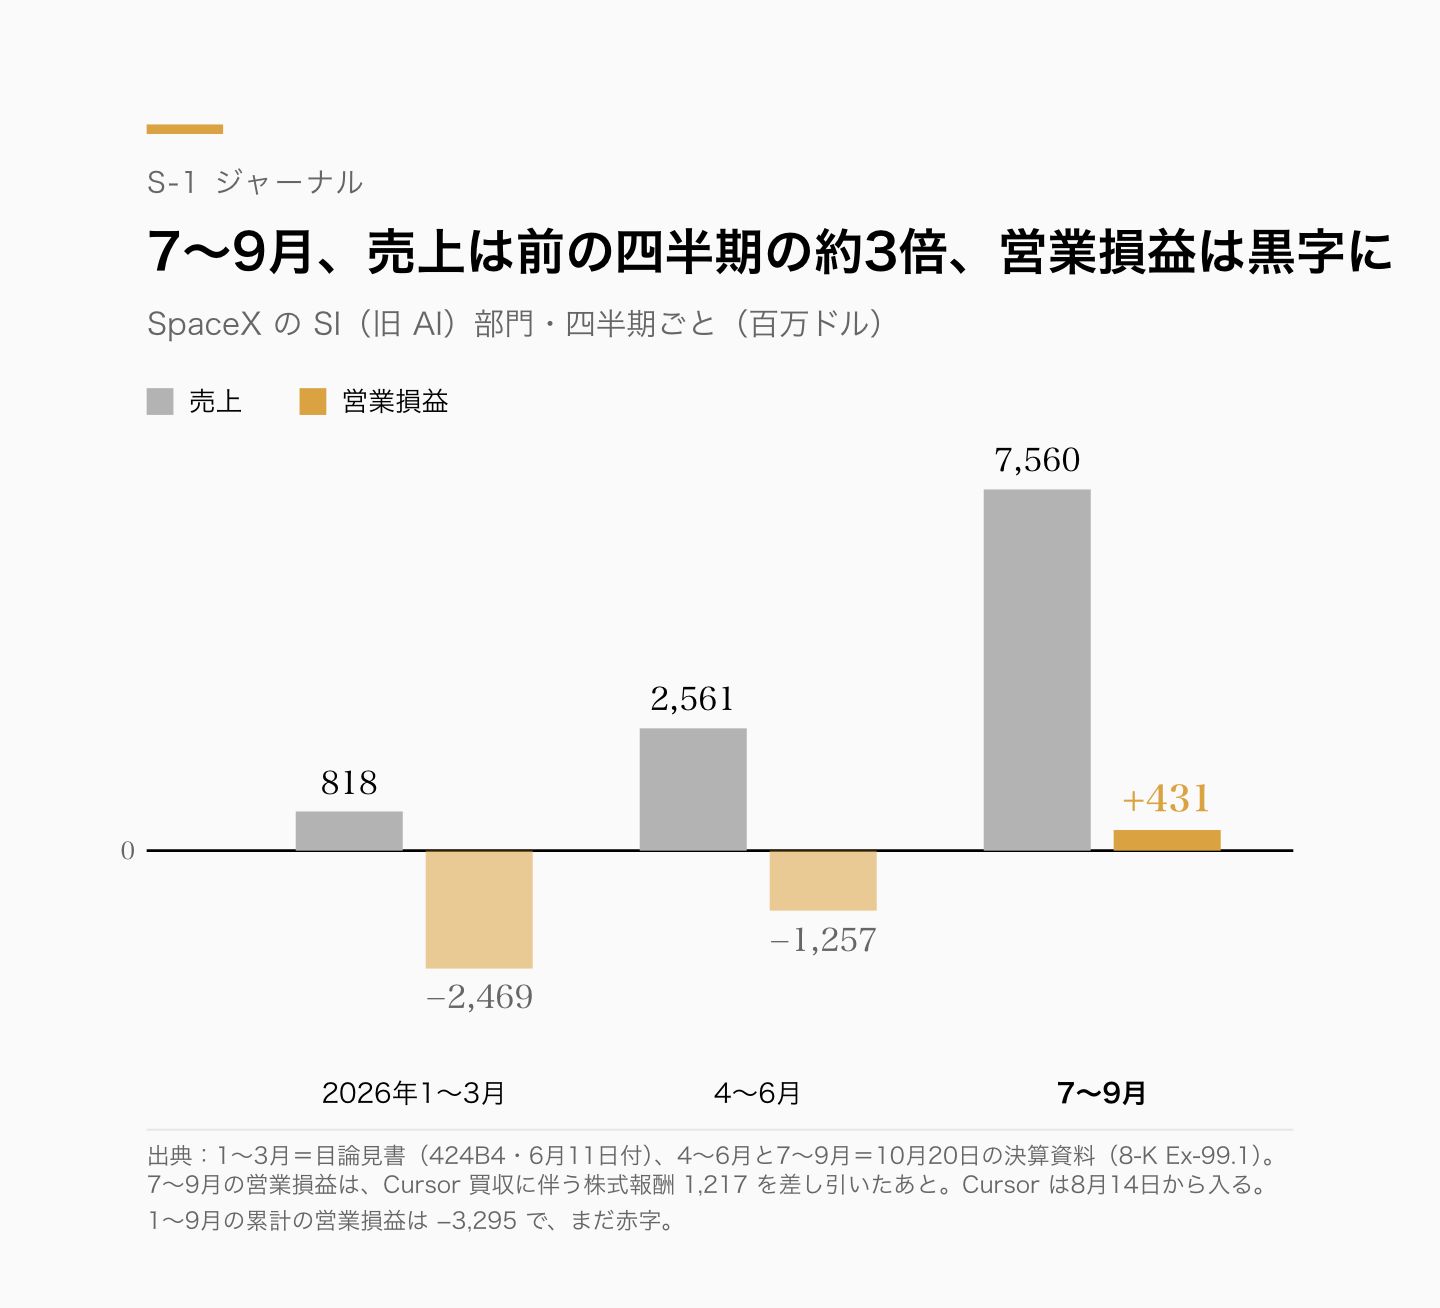
会社はこの部門の呼び名をAIからSuper Intelligence(SI)に改め、前にAIとして報告していた部門と同じものだと注記している。
上場の目論見書(最終版・2026年6月11日付)は、2025年のこの部門を、売上32億100万ドルに対して営業損失63億5,500万ドルの事業として出していた。2026年1〜3月も、売上8億1,800万ドルに対して営業損失24億6,900万ドルである。赤字の理由は、発展の初期段階にあることと、長期の成長に向けた投資を続けていることだとしていた。
10月20日の決算資料では、7〜9月期のSIの売上は75億6,000万ドルで、前の四半期の25億6,100万ドルから約3倍になった。営業損益は4億3,100万ドルの黒字である。
決算資料が挙げた伸びの理由
決算資料は、SIの売上の伸びの主な理由として、新しいクラウドサービス契約の稼働、Cursorの買収、企業と個人でのGrokの利用の増加を挙げている。決算資料は、どの契約からいくら入ったかを書いていない。
目論見書の時点で載っていたのは、この部門にかかわる次の2つの取り決めである。1つは、計算設備を自社のAIに使うだけでなく、その一部を外の顧客に貸すことの例として挙げた、5月のAnthropicとのクラウドサービス契約である。期間は2029年5月までで、Anthropicとの契約は、最初の3か月を過ぎると、どちらの側も90日前の通知で終えられる。
もう1つは、4月にAIでコードを書く道具を作るCursorと結んだ、計算能力を提供する契約と、Cursorを買収できる権利の契約である。決算資料によると、SpaceXは8月14日、株式価値600億ドルを前提にCursorの買収を完了した。9月末までにCursorが加えた売上は6億800万ドルである。
黒字を前の四半期と並べるときの注意
7〜9月期の4億3,100万ドルには、8月14日から加わったCursorの売上が入る一方、Cursorの買収に伴う株式報酬12億1,700万ドルが費用として差し引かれている。前の四半期には、そのどちらも入っていない。四半期報告書(10-Q)は、Cursorの事業をすぐに統合したため、Cursorが純利益に与えた影響は算定できないとしている。開示されているのは、上に書いた売上と株式報酬の額までである。決算資料は、買収に合わせて出した株式報酬のうち買収後の勤務に対する分を234億ドルとしており、この額は今後の失効で変わりうる。
1〜9月の累計では、SIの営業損益はなお32億9,500万ドルの赤字である。
全社の純利益44億ドルは、営業利益28億ドルより大きい。支払利息6億7,500万ドルを差し引いても、受取利息8億7,300万ドルと、その他の収益10億2,500万ドルが営業の外から加わり、法人税の項目は費用ではなく3億9,000万ドルの益として計上された。本稿が純利益ではなく部門の営業損益を軸にするのはそのためである。
お金の出入りは、まだ逆を向いている
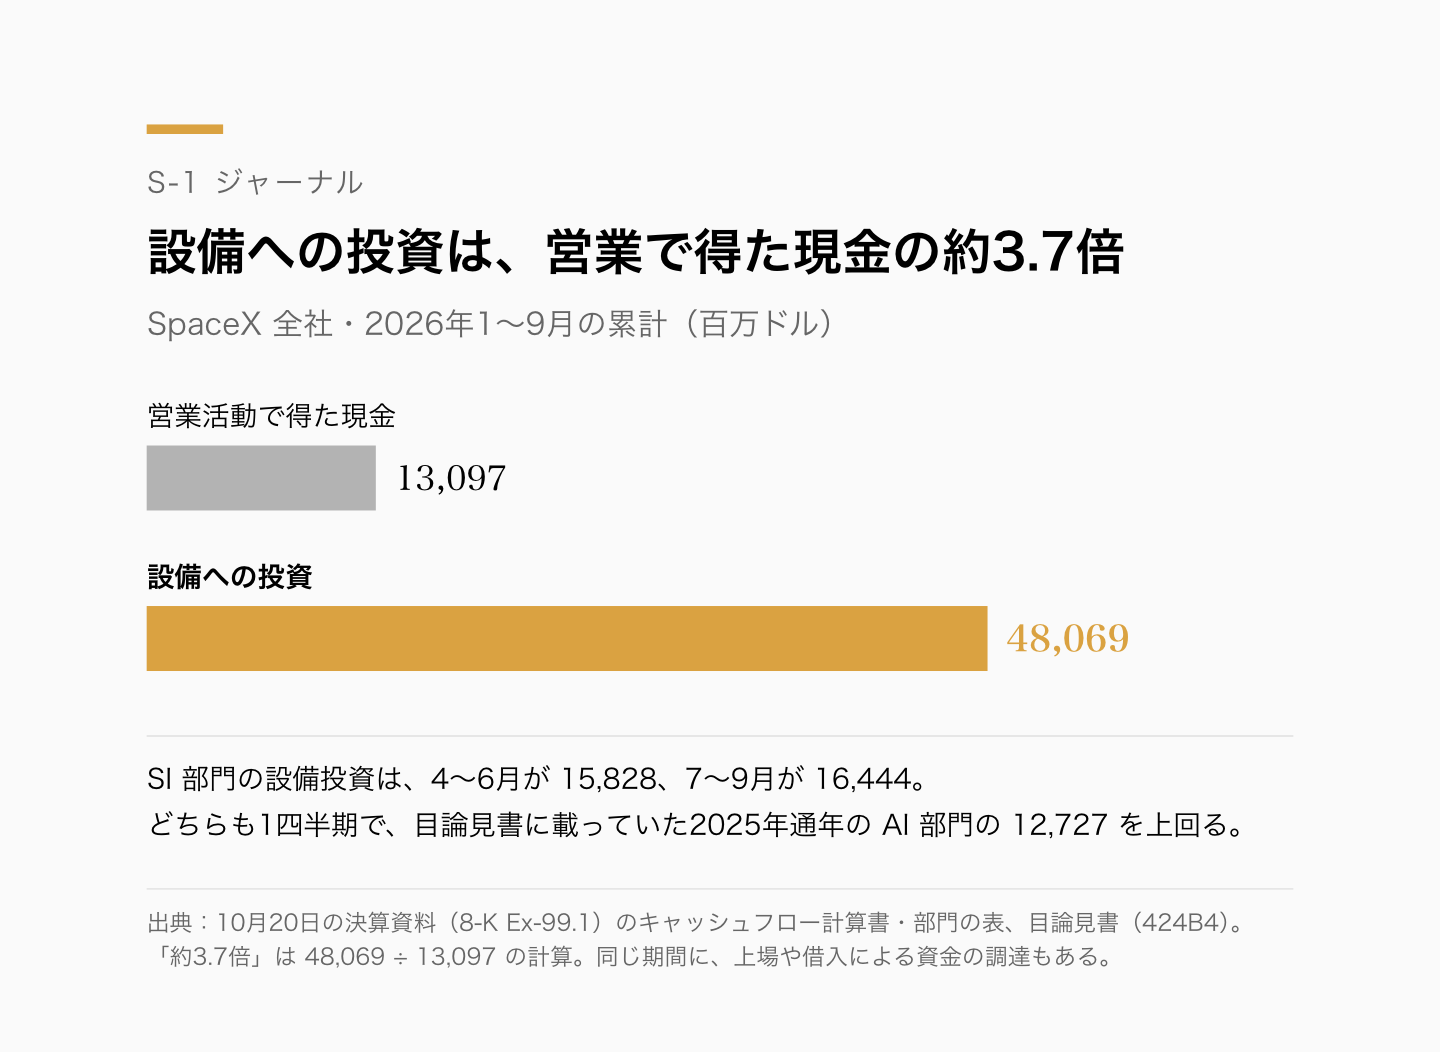
全社では、1〜9月に480億6,900万ドルを設備に投じた。営業活動で得た現金は130億9,700万ドルで、設備への投資はその約3.7倍にあたる。同じ9か月に上場や借入で資金を調達しており、9月末の現金と現金同等物は、使途が制限されたものを含めて533億8,600万ドル、これとは別に有価証券が385億6,100万ドルある。
SIの設備投資は、この四半期だけで164億4,400万ドルだった。前の四半期の158億2,800万ドルに続き、目論見書に載っていた2025年通年のAI部門の127億2,700万ドルを、1四半期で上回った。設置したGPUの定格電力で数える計算設備の規模は、9月末で1.7ギガワットになった。
次の決算で見るところ
目論見書は、外の顧客に計算能力を貸す契約を今後も同じように結ぶ見込みだと書いていました。決算資料は、この四半期にクラウドサービス契約を追加で結んだと書いていますが、相手と条件は書いていません。SIの営業黒字がこの先も続くかは、次の決算の同じ行で追えます。会社が推計した市場規模の約93%をAIが占めるこの会社の目論見書を、S-1ジャーナルは10の問いで読み解いています。
S-1ジャーナル 無料ニュースレター
上場・決算・社債などのイベントが起きたら、S-1 と突き合わせた「答え合わせ」と新しい解説記事を無料でお届けします。登録特典として、チェックリストPDF「S-1を10の問いで読む」を差し上げます。売り込みはありません。いつでも解除できます。
登録すると、S-1ジャーナルからの配信に同意したものとみなされます。
本記事はSpace Exploration Technologies Corp.が2026年10月20日にSECへ提出したForm 8-K(EX-99.1 決算リリース)、2026年第2四半期と第3四半期の四半期報告書(Form 10-Q)、および同社が2026年6月12日にSECへ提出した目論見書(Form 424B4、目論見書日付2026年6月11日)に基づく解説です。図1の1〜3月は目論見書、4〜6月と7〜9月は決算リリースの数字です。調整後EBITDAなどの非GAAP指標は扱っていません。「約3倍」「約3.7倍」は決算資料の数字から、「約93%」は目論見書の推計の数字からの計算です。上場後の株価は本稿の対象外であり、特定銘柄の売買を勧めるものではありません。