
速報・答え合わせ
売上を9割伸ばし、市場予想も超えた決算。その翌日、Cerebrasの株価は約2割下げた
2026年7月1日|上場後初のQ1決算(6月23日発表) × S-1・10-Q
Cerebrasが、上場後初めての四半期決算を発表した。世界最大のAIチップ、NVIDIAのGPUに真っ向から挑む、皿のように巨大な一枚もののプロセッサを作る会社である。
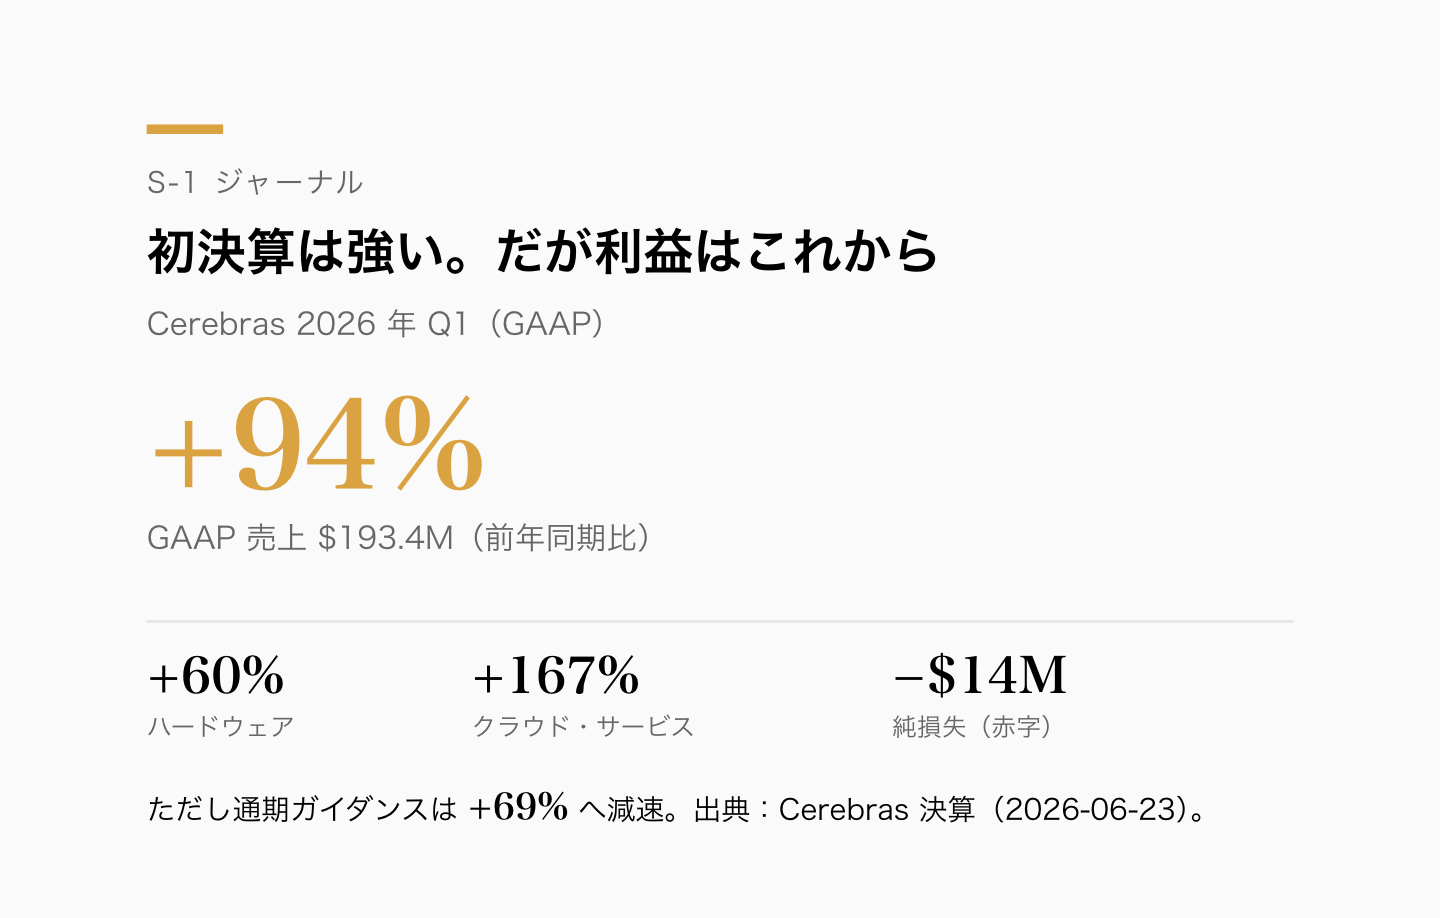
売上は強かった。2026年1〜3月の売上は前年同期比94%増の1億9,340万ドルで、アナリスト予想も上回った。クラウド経由の利用は2倍以上に膨らんだ。AI需要の追い風を、そのまま受けた決算である。
なのに、株価は決算翌日に約2割下落し、6月26日には上場来安値(約161ドル、公募価格185ドルを一時割れ)まで沈んだ。その後、7月初めには205ドル前後まで戻している。良い決算で、なぜ株価は急落したのか。その答えは決算の見出しではなく、会社が示した「利益率」と、提出書類(S-1と四半期報告書10-Q)に書かれている。
好決算なのに株価が急落した理由は、粗利率にある
急落の引き金は、売上ではなく粗利率のガイダンスだった。第1四半期の調整後粗利率は47%。ところが通期の見通しは38〜41%へ引き下げられた(比較のために記すと、NVIDIAの粗利率は70%台である)。市場が一晩で反応したのは、売上の伸びではなく、この一点だった。
CEOのアンドリュー・フェルドマンは、投資家が利益率ガイドを「誤解した」と述べ、その理由をこう説明した。自社のデータセンターを建てる間、最大級の顧客から自社システムを一時的に借り戻すため、今年は利益率が圧迫される、と。裏を返せば、それだけ特定の顧客に深く依存しているということだ。つまり急落の引き金をたどると、S-1が最大のリスクに挙げていた一点——顧客の偏り——に行き着く。
そして株価は数日で戻した。だが、利益率を圧迫している構造そのものは戻っていない。ここからは、その構造を書類で確かめていく。
売上は、いまもほぼ2社に偏っている
この会社の最大の特徴であり、最大の弱点とも言えるのが、顧客の偏りだ。
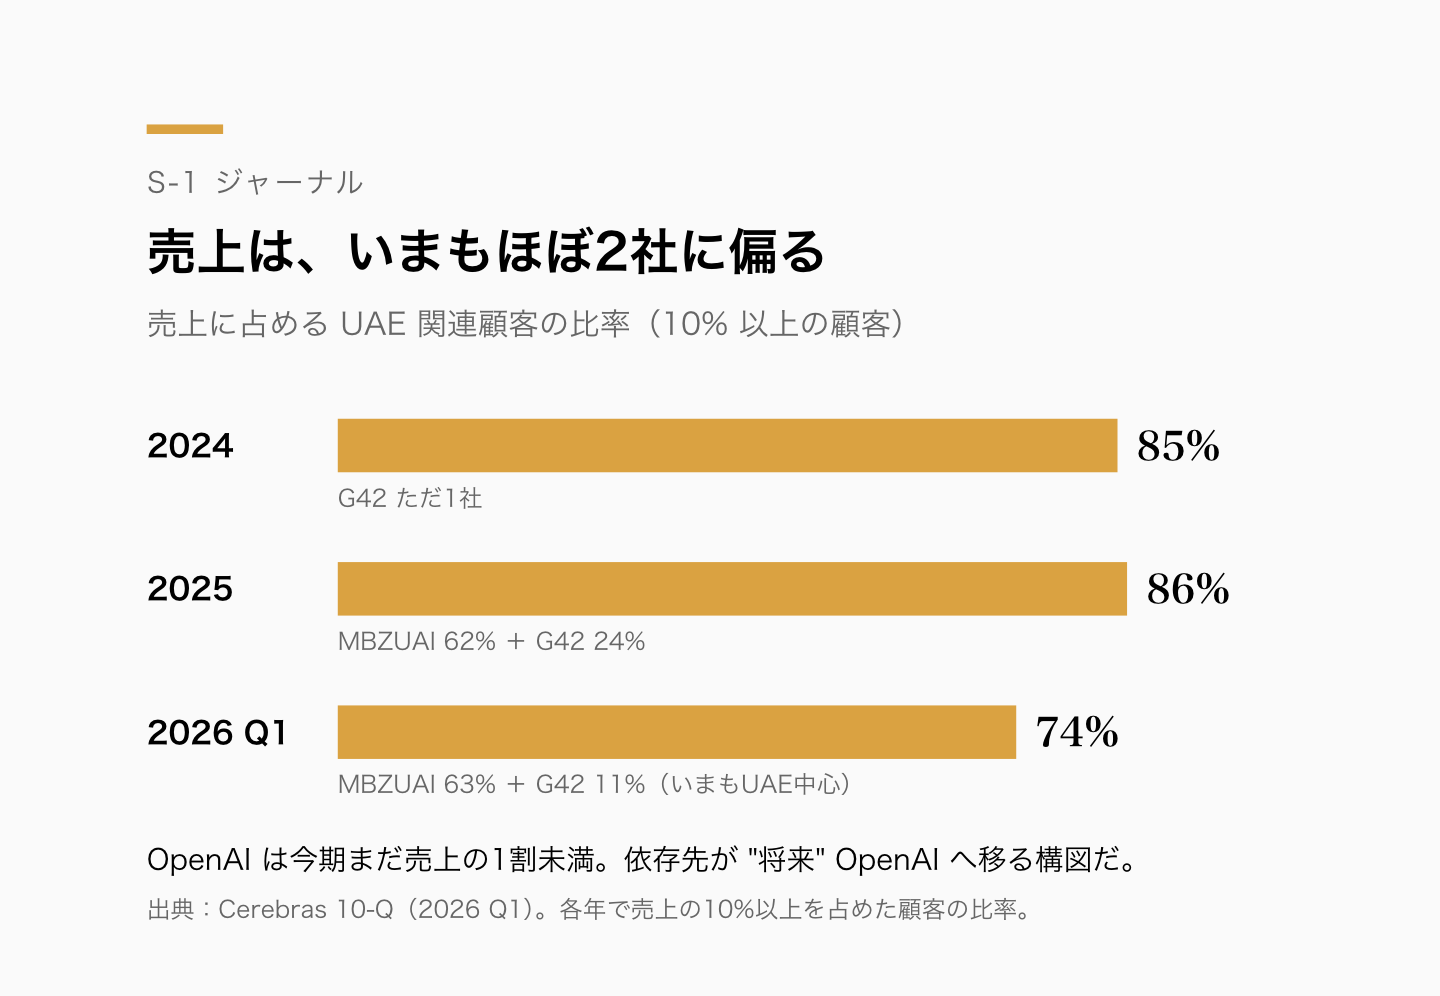
数字がそれを裏づける。2024年、売上の85%はUAE(アラブ首長国連邦)のG42という1社から来ていた。2025年もUAE関連の2社、MBZUAIが62%、G42が24%で、合わせて86%を占めた。そして上場後初の四半期、2026年1〜3月も、売上の10%以上を占めた顧客はMBZUAIが63%、G42が11%。合わせて約74%が、いまだUAE関連の2社に偏っている。世界最大のAIチップを作る会社の売上が、中東のごく少数の顧客で大半を占める構図は、変わっていない。
救世主OpenAIは、まだ「将来」の主役
ここで「救い」として語られるのが、OpenAIだ。2025年12月、CerebrasはOpenAIと200億ドル超(約3兆円)・750メガワットの基本契約(MRA)を結んだ。今回の決算でも、会社はこの契約と、AWSとの提携を前面に出した。
ただし、今回の四半期売上を支えた主役は、まだOpenAIではない。OpenAIからの売上は同四半期に計上が始まったばかりで、売上の10%以上を占める主要顧客(MBZUAIとG42)には入っていない。会社自身、OpenAIとの契約が「今後数年の予想売上の相当部分を占める」と書いている。つまりOpenAIは、いまの売上ではなく、これからの売上の柱なのだ。
そう読むと、答え合わせの絵が見えてくる。顧客集中という弱点は、消えていない。いまはUAEに、これからはOpenAIに。依存が消えたのではなく、時間軸を変えて残っている。書類は、そう語っている。
最大の顧客が、最大の貸し手でもある
依存の質も、ふつうではない。OpenAIが受け取ったのは、議決権のない「Class N株式」そのものではなく、それを購入できるワラント(新株予約権・最大約3,344万株分)だ。経済的な持分は得るが、経営には口を出せない設計になっている。
さらにOpenAIは、Cerebrasに約10億ドル(約1,500億円)の運転資金を貸している。金利は年6.0%。10-Qによれば、基本契約が(OpenAI側の重大な違反などを除く理由で)終了した場合、OpenAIは資金口座の管理を指示し、元本と利息の即時返済を求めることができる。最大の顧客が、同時に最大の貸し手でもある。
そしてG42も、単に客へ戻ったわけではない。当初の優先株での出資はCFIUS(対米外国投資委員会)の審査をめぐって見直されたが、その後あらためてClass N株式に関するワラントが発行され、商業と資本の関係が、形を変えて続いている。決算の数字が強いことと、これらの関係が複雑で脆いことは、両立する。会社は財務報告に関する内部統制に「重要な不備(material weakness)」があることも開示している。
成長は本物、構造は脆い
整理すると、こうなる。Cerebrasの成長は本物だ。チップの性能も、AI需要の追い風も、売上の伸びも疑いようがない。けれど、その売上がいまも少数の顧客に偏り、将来は別の巨大な一社に頼ろうとしていること、そしてその一社が貸し手でもあることは、四半期の売上高だけを見ていては分からない。
それは、上場前に出したS-1と、上場後初の10-Qに、最初から記されている。
どこで勝ち、どこで折れうるかは、書類にあります
決算の数字は「いま何が起きたか」を教えてくれます。けれど、その会社がどこで勝ち、どこで折れうるのかは、会社が自ら提出した書類の中にあります。S-1ジャーナルでは、Cerebrasを「10の問い」に分けて読み解いています。NVIDIAにどう挑むのか、顧客集中の本当の深さ、議決権をめぐる設計まで、続きはこちらでどうぞ。
S-1ジャーナル 無料ニュースレター
上場・決算・社債などのイベントが起きたら、S-1 と突き合わせた「答え合わせ」と新しい解説記事を無料でお届けします。登録特典として、チェックリストPDF「S-1を10の問いで読む」を差し上げます。売り込みはありません。いつでも解除できます。
登録すると、S-1ジャーナルからの配信に同意したものとみなされます。
本記事はCerebras SystemsのS-1/S-1A(SEC EDGAR)および同社の2026年第1四半期決算発表(2026年6月23日)・四半期報告書(10-Q、対象期間2026年3月31日)に基づく解説です。Q1 2026の売上比率(MBZUAI 63%・G42 11%)、OpenAIへのClass Nワラント、運転資金ローン(約10億ドル・年6.0%)、内部統制の重要な不備は10-Qの開示に拠ります。調整後粗利率(Q1実績47%/通期見通し38〜41%)、CEO発言、および株価(決算翌日の約2割安・6月26日の上場来安値約161ドル・7月初めの約205ドルへの回復)は、同社決算発表およびCNBC等の報道に基づく事実の記録です。円換算は1ドル150円。特定の銘柄の売買を勧めるものではありません。