速報・答え合わせ
Anthropicの公開価格は83ドル。Amazonが持つ社債は、元本の約9割が上場でも株に変わらない
2026年11月19日|値決めと上場(確定した目論見書・2026年11月18日付) × 10月の目論見書(S-1)
Anthropic(Nasdaq: ANT)の上場の条件が決まった。11月18日付の確定した目論見書によると、公開価格は1株83ドル。上場前に示していた価格の幅(仮条件)の70〜78ドルを上回った。取引は11月19日に始まると書かれている。
ひとことで言えば、価格も株数も直前の見込みより大きくなった。そして、Amazonが持つ社債のうち、上場で株に変わる額が決まった。元本の約1割である。約9割は社債のまま残る。Anthropicの純損失の大半は、こうした社債の評価の変動から出ている。社債が残るので、損益はこの先も会社の評価額に左右される。
決まった条件
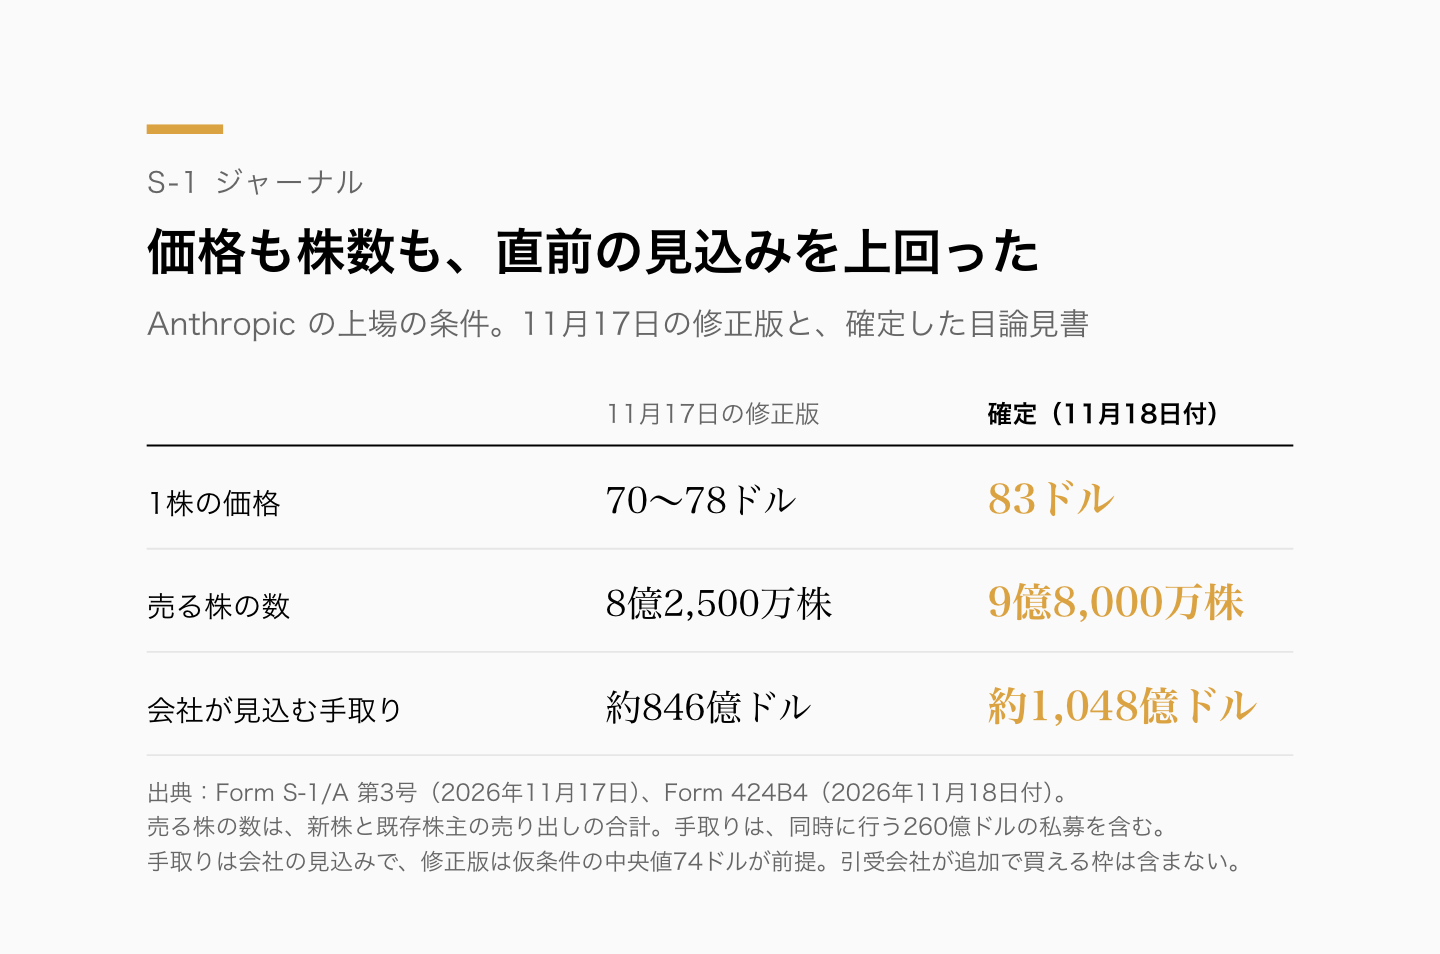
売る株は9億8,000万株。前日の11月17日に出た目論見書の修正版では、8億2,500万株だった。増えた分は、すべて会社が新しく出す株である。
会社が見込む手取りは約1,048億ドルで、修正版の見込みは約846億ドルだった。GoogleやNVIDIAなど7社だけに公開価格で株を売る、260億ドルの私募を含む額である。
なぜ、社債を見るのか
Anthropicは2026年1〜9月に1,040億ドルの純損失を出している。ただし、事業の赤字が主因ではない。営業損失は12億6,000万ドルで、転換社債などの評価の変動が943億ドルあった。
転換社債は、あとで株に変えられる借金である。Amazonは2023年と2024年の契約で、Anthropicの転換社債を買ってきた。9月末に残っている転換社債は、すべてAmazonが持つ。
この社債の元本は、合わせて62億300万ドルである。ところが9月末の帳簿には、1,305億ドルで載っている。元本ではなく、時価で載せているからだ。
時価が元本よりずっと大きいのは、株に変えるときの価格が、株の値打ちよりずっと安いからである。契約で決まった価格は、最大でも1株約2ドルと約5ドル。上場の公開価格83ドルと比べると、約40分の1と約16分の1である。社債は会社にとって借金なので、会社の評価額が上がって社債の時価が上がると、その分が費用になる。現金が出ていく費用ではない。
会社は、社債が株に変わるか、返済などで片がつくまで、評価の変動を計上し続けると書いている。だから、上場でこの社債がどれだけ株に変わるのかが読みどころになる。
株に変わるのは、元本の約1割
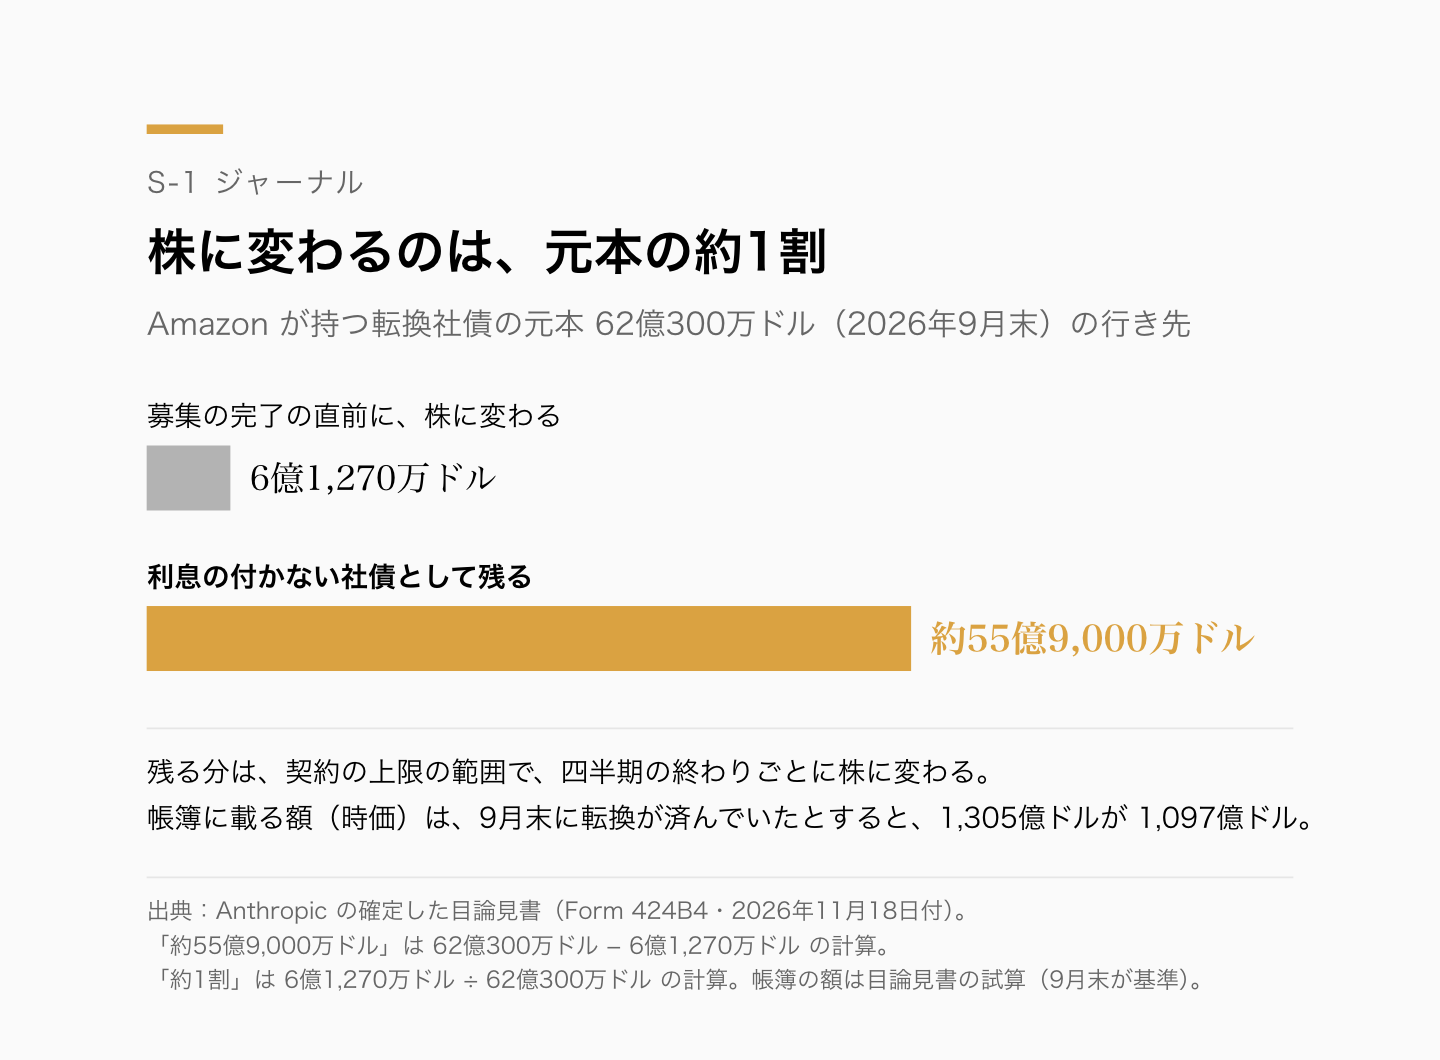
10月の目論見書(S-1)では、株に変わる額は空欄だった。11月10日と17日の修正版の見込みは、5億7,930万ドル。確定した額は6億1,270万ドルで、元本の約1割にあたる。
理由は、社債の契約にある上限だ。株式報酬などでこれから株になる分も含めて数えたAmazonの持ち分が、12%を超えることになる分は、株に変えられない。
10月のS-1は、この上限をAmazonの選択で外せると書いていた。11月10日と17日の修正版と確定した目論見書は、Amazonが今回の上場では外さないことを選んだ、と書く。理由は書かれていない。
残る約9割は、どうなるのか
元本で約55億9,000万ドル分が、社債のまま残る。利息は付かない。帳簿の額で見ても、大半が残る。9月末の時点でこの転換が済んでいたとすると、1,305億ドルは1,097億ドルになる。目論見書の試算である。
残る社債は、上限を超えない範囲で、四半期の終わりごとに自動で株に変わる。上限のために満期までに変わらなかった分は、現金で返すか、Amazonが選べば、AmazonがAnthropicに払う代金と相殺する。9月末の表では、満期は2034〜2035年である。Amazonは今回は上限を外さなかったが、この先も、Amazonの選択で外せる決まりである。
つまり、純損失を膨らませてきた社債の大半は、上場のあとも残る。残っているあいだは、評価の変動が損益に出続ける。評価の変動は、損にも益にもなる。
次に見るところ
残る社債のうち、いくらが株に変わり、帳簿にいくら残っているか。S-1ジャーナルは、これからの四半期の報告書で確かめていきます。この社債が純損失を膨らませた仕組みは、AnthropicのS-1を10の問いで読み解いた記事でも取り上げています。
S-1ジャーナル 無料ニュースレター
上場・決算・社債などのイベントが起きたら、S-1 と突き合わせた「答え合わせ」と新しい解説記事を無料でお届けします。登録特典として、チェックリストPDF「S-1を10の問いで読む」を差し上げます。売り込みはありません。いつでも解除できます。
登録すると、S-1ジャーナルからの配信に同意したものとみなされます。
本記事はAnthropic, PBCが2026年11月19日にSECへ提出した確定した目論見書(Form 424B4、目論見書日付2026年11月18日)、2026年11月10日と11月17日に提出した修正版(Form S-1/A 第2号・第3号)、および2026年10月26日に提出した目論見書(Form S-1)に基づく解説です。「約1割」「約9割」「約55億9,000万ドル」「約40分の1」「約16分の1」は書類の数字からの計算です。「転換社債などの評価の変動」は、転換社債、デリバティブ負債、SAFE(将来株式を受け取る契約)の公正価値の変動の合計で、期間中に株に変わった社債の分を含みます。売る株の数と手取りは、引受会社が追加で買える枠(最大1億4,700万株)を含みません。上場後の株価は本稿の対象外であり、特定銘柄の売買を勧めるものではありません。開示:本記事の資料の抽出と原稿の作成には、Anthropic の製品である AI「Claude」を使いました。