シリコンバレー自動運転2026:Waymo・Zoox・Cruiseの現在地とビジネスへの示唆
2026年4月16日
シリコンバレーの街角で、ドライバーのいない車が普通に走っている——これは今やニュースでもなく、ごく日常の光景です。
2026年、サンフランシスコ・ベイエリアは世界有数の自動運転(自律走行)先進地域の一つとなりました。Waymo全体では全米で毎週50万件を超えるライドが完全無人のロボタクシーによって提供されています。
本稿では、シリコンバレーの自動運転エコシステムの最新状況を整理し、日系企業が今後取るべき視点を考えます。
1. 現状:シリコンバレーの自動運転、実験から本格化へ
自動運転は長らく「将来の技術」として語られてきましたが、2026年春時点で、その状況は大きく変わっています。
Waymo(Google系列・Alphabet傘下)は現在、米国内に約2,500〜3,000台規模のロボタクシーを展開し、週あたり50万件の有料ライドを提供しています。
サンフランシスコ市内はもとより、サンマテオやパロアルト、マウンテンビューを含むシリコンバレー全域に稼働エリアを拡大しています。
サンフランシスコ国際空港(SFO)では2026年1月よりレンタカーセンター発着での段階的な導入が始まり、サンノゼ・ミネタ国際空港は、カリフォルニア州で初めてWaymoによる24時間対応のライドが可能な空港となりました。
同社は2026年に入り米国内での展開を急加速。すでにサービスを開始した都市は、ダラス・ヒューストン・サンアントニオ・オーランド(2026年2月)、ナッシュビル(4月7日)、マイアミ(1月22日サービス開始、4月15日全面開放)。さらに、デトロイト、ラスベガス、サンディエゴ、デンバー、ワシントンD.C.でも2026年の展開計画が公表されています。
また、国際展開も加速しており、東京では2024年12月に日本交通・GOとの提携が公表され、2025年4月から人間が運転する車両による公道でのデータ収集・マッピングを開始(Waymo公式いわく「初の国際公道走行」)。
ロンドンでは英国政府の規制整備を条件に、2026年内を目標に商業サービスとしての初の国際展開を目指しており、同社にとって初の国際商業市場となる見込みです。(2026年4月14日には人間の安全員が同乗する形で公道での自律走行テストを開始。Jaguar I-PACE約100台が100平方マイルのエリアで24時間体制でテスト中。)
2. 主要プレイヤーの現在地:サービス提供者と技術提供者
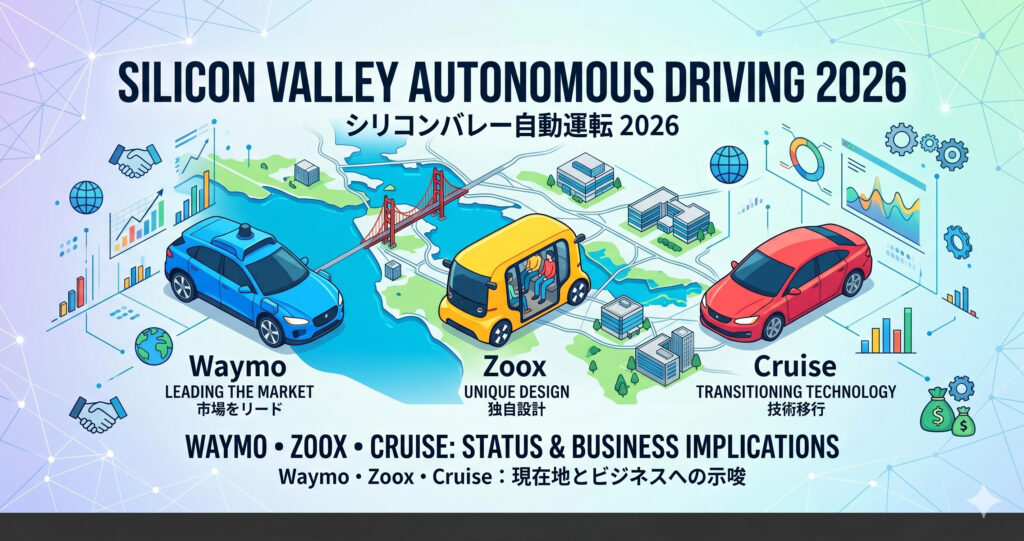
2026年春時点、シリコンバレーの自動運転競争は「技術実証」から「事業モデルとしての持続可能性の検証」フェーズへと移行しています。プレイヤーは大きく、有料ライドを直接提供するサービス提供者と、自律走行技術を他社に提供する技術提供者の二層に分かれています。
【サービス提供者】有料ライドを直接提供する企業
🔵 Waymo:ロボタクシー商業運行において際立った先行優位
Waymoの強みは、15年以上にわたる完全自律走行専用の実走データの蓄積です。
走行データの総量ではテスラがコンシューマー車両から膨大なデータを持つものの、Waymoのデータは人間ドライバーを介さない純粋な自律走行データとして、質的に異なるものです。
2026年2月には第6世代ロボタクシー「Ojai(オハイ)」の展開を開始。中国EV大手・Zeekrと共同開発したこの新型車は、センサー機器を従来比42%削減しながらも認識精度を向上させた次世代設計で、急速充電対応の大容量バッテリーを搭載し、ロボタクシーとして求められる高稼働率も実現しています。
2026年時点でWaymoは米国内11都市で商業運行中であり、さらに複数の都市でテスト・展開を準備中です。業界内での技術・事業両面での優位は揺るぎないものとなっています。
🟡 Zoox(Amazon傘下):独自設計で勝負
Amazon傘下のZoox(本社:カリフォルニア州フォスター・シティ)は、車両そのものをロボタクシーとして一から設計したことが最大の特徴です。前後の区別がなく、乗客が向かい合わせに座る4人乗りのカプセル型車両は、既存の自動車を改造した他社とは一線を画します。
2026年3月の発表によると、Zooxはサービス提供エリアをサンフランシスコ東部・中心部(マリーナ、ノース・ビーチ、チャイナタウン、パシフィック・ハイツ、エンバーカデロ)へと4倍規模に拡大。ラスベガスのストリップ沿いにも展開中です。サービス開始から1年足らずで累計約200万マイル(約320万km)の自律走行を達成、35万人以上の利用者を乗せています。
有料化は連邦・州双方の規制整備(NHTSAの承認・例外措置と州側の条件整備)を見据えながら、2026年内の開始を目指しています。
🟠 Tesla:独自の大規模フリート展開を目指すが、規制面での課題も
Teslaは2024年10月に専用ロボタクシー「Cybercab」を発表。LiDAR(周囲の障害物や距離をレーザー光で三次元的に検知するセンサー)を一切使わないカメラのみのアプローチが特徴です。テキサス州では展開を加速中。オースティン(2025年6月開始、小規模なパイロットフリートを運用中)に続き、2026年4月にはダラス・ヒューストンにも完全ドライバーレスのロボタクシーサービスを拡大(Model Y SUV使用)。
なお、同2都市にはWaymoが2026年2月に先行展開済みです。サンフランシスコ・ベイエリアでは人間ドライバー付きの配車サービスを提供中ですが、カリフォルニア州の規制当局(CPUC・DMV)は「Teslaは自律走行車サービスを運営していない」と明言しており、同州での自律走行許可証は未取得です。
⚪ Uber:自社開発ではなく、複数パートナーと連携するプラットフォーム戦略
Uberは自社ではロボタクシー技術を開発せず、WaymoやNuro/Lucidなど外部パートナーの車両を流通させる配車プラットフォームとしての色合いを強めています。オースティンやアトランタではWaymoの配車を取り次ぎ、ラスベガスではZooxとの連携も予定。
またNuro・Lucidとの三社連携では、2026年4月にUberとLucidが車両計画を少なくとも3万5,000台へ拡大することを発表。現時点ではサンフランシスコで社員向けベータ・安全員同乗の段階ですが、プラットフォームとして生態系を広げながらロボタクシー時代の覇権を狙っています。
【技術提供者】自律走行技術を他社に提供する企業
直接ライドを提供するのではなく、技術やインフラを他社に提供するかたちで市場に関わるプレイヤーも存在します。
🔴 Cruise(GM傘下):撤退から再構築へ
GMのCruiseは、かつてWaymoに最も近い競合と見られていました。GMのほかHonda、SoftBankなどから累計1兆円超の資金を調達し、サンフランシスコで本格的なロボタクシーサービスを展開していましたが、2023年10月の重大な事故を契機に運行停止。2024年12月にGMはCruiseへの資金提供を打ち切り、ロボタクシー事業から撤退しました。
現在、Cruiseの技術・人材はGMに吸収・統合され、ロボタクシー事業の再開は当面見込まれていません。GMは別途、高速道路でのハンズフリー走行ができる「Super Cruise」という運転支援機能を量産車に搭載していますが、これはCruiseのロボタクシーとは無関係に開発されてきた別の機能です。公道でのロボタクシーサービスの再開は当面見込まれておらず、現状は「再構築」より「吸収・再編」とみるのが実態に近い状況です。
⚫ Nuro(マウンテンビュー):技術ライセンス事業者
WaymoやZooxのようにロボタクシーを自社運行するサービス事業者ではなく、自律走行技術を他社に提供する技術ライセンス事業者として異なる土俵で戦っています。NvidiaやUberから2億300万ドルを調達(2025年)し、2026年3月には東京都内で安全員同乗の公道テストを開始。自動運転技術のライセンス提供を通じ、Uber・Lucid両社と連携しながら市場への影響力を拡大しています。
3. 日系企業への示唆
シリコンバレーで起きているこの変化は、日系企業にとってもいくつかの重要な示唆をもたらします。
① 製造業優位から「ソフトウェア・データ優位」へ──競争軸の転換
自動運転においては、車両製造の優位性よりもソフトウェアとデータの優位性が勝敗を分けています。ロボタクシー商業化の速度ではWaymoが、走行データの総量ではテスラが、それぞれ異なる強みを持っています。日本の自動車・電機メーカーにとっても、AI・センサー技術の内製化または有力プレイヤーとの協業関係の構築が急務です。
② モビリティ周辺サービスの連携機会
ロボタクシーの普及は、配車・決済・マルチモーダル移動の統合など、周辺サービスの市場を大きく広げます。交通・物流・保険・ヘルスケアなど、多様な業界にわたる連携機会が生まれており、日系企業の既存ネットワークやノウハウを活かせる領域も少なくありません。
③ 日本市場への技術導入タイムライン
Nuroの東京実証(2026年3月)や日産のシリコンバレー研究チームによる横浜での自律走行実証など、シリコンバレー発の技術が日本市場に入り込む動きが始まっています。日本の自動運転市場は2033年までに131億ドル規模に達する見通し(CAGR〈年平均成長率〉15.76%、Astute Analytica調べ)であり、プラットフォーム側と連携・協業先を確保するタイミングは今まさに訪れています。
まとめ
2026年、シリコンバレーの自動運転はいよいよ「実験段階」を卒業し、各社が本格的な勝負に乗り出す年となりました。完全ドライバーレスの有料ライドを展開するWaymo、大規模な自社フリートでの展開を目指すTesla、複数パートナーと組むプラットフォーム戦略のUber——サービス提供者だけ見ても戦略は三者三様です。
技術提供者側では、一度撤退したCruiseがGMの傘下で再起を図り、Nuroは生活密着型の自動配送に特化しています。競争軸は一つではなく、誰が「勝者」になるかは今後の動向次第です。
各社がそれぞれの土俵で本格化する2026年——最終的にどこが笑うのか、引き続き楽しみに見守っていきましょう。
主な情報源
- Waymo公式: Clear skies and autonomous Waymo rides at SFO (Jan 2026)
- KQED: Waymo expands to Bay Area freeways and San José Airport
- Waymo公式: Miami, Your Waymo Ride Is Ready (Jan 2026)
- Waymo公式: Cherry Blossoms and Waymo: New Beginnings in Japan (Apr 2025)
- TechCrunch: London gets closer to its first robotaxi service as Waymo begins testing (Apr 2026)
- CNBC: Waymo begins deploying next-gen Ojai robotaxis (Feb 2026)
- SF Standard: Waymo has the robotaxi lead (Jan 2026)
- TechCrunch: Zoox brings its robotaxis to Austin and Miami (Mar 2026)
- GM News: GM exits robotaxi market (Dec 2024)
- TechCrunch: Nuro testing autonomous driving in Tokyo (Mar 2026)
- CNBC: Everything we know about Tesla’s robotaxi launch in Austin (Jun 2025)
- TechCrunch: Tesla brings its robotaxi service to Dallas and Houston (Apr 2026)
- Waymo公式: Waymo and Uber expand partnership to Austin and Atlanta (Sep 2024)
- Astute Analytica: Japan Autonomous Vehicle Market (2025–2033)
- Electrek: Waymo begins fully autonomous ops with 6th-gen Driver, targets 1M weekly rides (Feb 2026)
- Lucid Group IR: Uber and Lucid Expand Robotaxi Partnership to at least 35,000 Vehicles (Apr 2026)
- Electrek: California regulator confirms Tesla is not operating an autonomous vehicle service (Mar 2026)
- 9to5Google: Waymo – Where it’s available, upcoming cities, and new features (Feb 2026)
※注記:本記事の情報は2026年4月時点のものです。サービスエリア・料金・機能は予告なく変更される場合があります。ご利用の際は各サービスの公式サイトにて最新情報をご確認ください。
当社のメールマガジンでは、シリコンバレーの最新トレンドやビジネス戦略に関する情報を発信しています。現在は配信システムの障害のため、新規のご登録と配信を一時停止しています。再開しだい、このサイトでお知らせします。